O executivo com atuação em finanças e gestão estratégica, Valdoir Slapak, com experiência em planejamento, destaca que as metas estratégicas só produzem resultado quando chegam ao orçamento de cada área em forma de números, prazos e responsáveis, porque uma meta que permanece apenas no plano estratégico não orienta gasto, contratação nem investimento. Esse caminho entre a estratégia e o orçamento costuma ser o ponto frágil do planejamento financeiro. Quando a tradução é feita sem método, cada área monta sua proposta com base na rotina do ano anterior, e o orçamento consolidado deixa de refletir as prioridades da empresa.
Traduzindo cada meta em objetivos mensuráveis por área
O primeiro passo é decompor as metas da empresa em objetivos que cada área consiga medir e influenciar. Uma meta de crescimento de receita, por exemplo, pode gerar objetivos distintos para as áreas comercial, de atendimento e de operações, cada um com indicador, valor e prazo. Sem essa decomposição, todas as áreas ficam responsáveis por tudo, e ninguém responde por nada em particular.
Segundo Valdoir Slapak, cada objetivo deve indicar quanto da meta corporativa depende daquela área e quais recursos ela exige, porque a responsabilidade só se sustenta quando o gestor enxerga a ligação entre o que lhe é pedido e o que lhe é concedido em orçamento. Também convém registrar as premissas de cada objetivo, como volume esperado, preço médio e capacidade disponível.
Um exemplo ajuda a visualizar. Se a empresa pretende reduzir o tempo de atendimento, a área de operações precisa de recursos para equipe e sistemas, enquanto a área financeira monitora o custo por atendimento. Essa documentação reduz discussões na hora de revisar o orçamento, pois permite saber se a diferença entre o previsto e o realizado veio da execução ou de uma premissa que mudou.
Distribuindo recursos de acordo com as prioridades
Definidos os objetivos, a empresa precisa decidir quanto cada área recebe. A distribuição linear, que repete a proporção do ano anterior, tende a premiar o que já existe e a deixar sem recursos as iniciativas novas. Uma alternativa é separar as despesas entre manutenção da operação e apoio às metas estratégicas, garantindo que o segundo grupo tenha espaço definido.
Para Valdoir Slapak, a alocação deve privilegiar as áreas cujas metas têm maior efeito sobre o resultado e o caixa, porque recursos distribuídos sem critério pulverizam o esforço e atrasam as iniciativas que de fato mudam o desempenho da empresa. O diálogo entre a diretoria financeira e os gestores ajuda a calibrar pedidos que, muitas vezes, vêm acima da necessidade real.
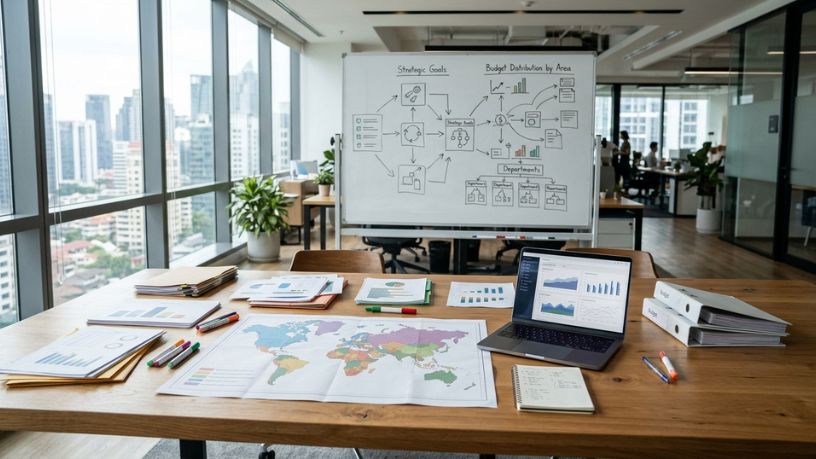
A distribuição também deve considerar o momento em que cada recurso será necessário. Iniciativas que exigem investimento no início do ano precisam de liberação antecipada, enquanto outras podem receber recursos ao longo dos meses, o que preserva o caixa e mantém flexibilidade. Quando os critérios de alocação são conhecidos, os gestores entendem por que receberam determinado valor, e a negociação se concentra em fatos, e não em interesses pessoais.
Conectando o orçamento ao ciclo de budget and forecast
O orçamento aprovado precisa ser monitorado em ciclos regulares. No ciclo de budget and forecast, o orçamento fixa o ponto de partida do ano, e as projeções atualizadas indicam o que provavelmente será entregue em cada área. A diferença entre os dois mostra onde agir.
Como evidencia Valdoir Slapak, a reunião de resultados deve tratar do avanço das metas e do consumo do orçamento ao mesmo tempo, porque analisar apenas o gasto leva a cortes que comprometem a entrega, enquanto olhar apenas a meta esconde excessos que só aparecem quando o caixa já está pressionado. Valdoir Slapak complementa que os indicadores devem ser poucos e comparáveis entre as áreas, para que a diretoria identifique rapidamente onde há desvio.
O monitoramento deve usar dados da mesma fonte e a mesma periodicidade para todas as áreas. Assim, as comparações são consistentes, e a diretoria consegue priorizar sua atenção. Os desvios relevantes devem gerar uma decisão registrada, com responsável e prazo, em vez de uma explicação que se repete a cada mês.
Revisando metas e orçamento ao longo do ano
Metas e orçamentos precisam de revisão quando o contexto muda. Uma queda de demanda, um reajuste de custos ou uma mudança de prioridade podem tornar inadequado o que foi aprovado meses antes. Manter o orçamento inalterado nessas situações gera números que ninguém mais usa para decidir.
Valdoir Slapak aponta que a revisão deve alterar metas e recursos de forma conjunta, porque reduzir o orçamento sem rever a meta correspondente cria uma cobrança impossível de cumprir, e rever a meta sem ajustar o orçamento libera recursos que deixam de ter função.
Uma boa prática é definir, no início do ano, quais eventos justificam uma revisão extraordinária, como a perda de um cliente relevante ou uma alteração significativa nos custos. Com regras combinadas previamente, a revisão deixa de ser uma negociação difícil e se torna uma etapa prevista do planejamento. Com metas traduzidas em objetivos por área, recursos distribuídos por prioridade e revisões regulares, o orçamento se aproxima da execução estratégica. O controle financeiro ganha sentido prático, e as decisões estratégicas passam a ser sustentadas por números que as áreas conhecem e reconhecem como seus.